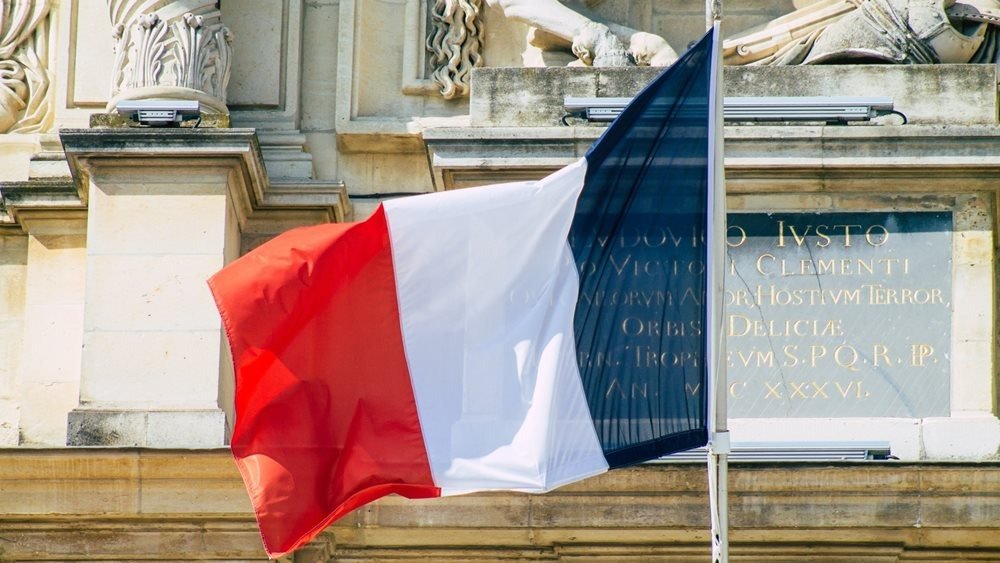
Δυσκολότερες δημοσιονομικές προκλήσεις από εκείνες της περιόδου 2011-2015 αντιμετωπίζει σήμερα η Ευρωζώνη, ιδιαίτερα στη Γαλλία, σύμφωνα με ανάλυση της Goldman Sachs π Ωστόσο, η αμερικανική τράπεζα εκτιμά ότι ο κίνδυνος μιας άτακτης κρίσης στις αγορές ομολόγων είναι χαμηλότερος, χάρη στις ισχυρότερες τράπεζες, τις μικρότερες οικονομικές ανισορροπίες και τα ενισχυμένα εργαλεία παρέμβασης.
Οι ανησυχίες για τα δημόσια οικονομικά έχουν οδηγήσει τις διαφορές αποδόσεων των γαλλικών ομολόγων έναντι των γερμανικών, τα λεγόμενα spreads, στα υψηλότερα επίπεδα της τελευταίας δεκαετίας, ενώ, κατά την Goldman Sachs, εμφανίζονται ενδείξεις μετάδοσης των πιέσεων και σε άλλες αγορές, μεταξύ των οποίων η Ιταλία.
Η σύγκριση με την προηγούμενη κρίση χρέους αναδεικνύει ομοιότητες, αλλά και ουσιαστικές διαφορές. Το βασικό συμπέρασμα της τράπεζας είναι ότι οι πιέσεις στο δημόσιο χρέος έχουν ενταθεί, χωρίς αυτό να σημαίνει ότι η Ευρωζώνη βρίσκεται στην ίδια ευάλωτη θέση με την περίοδο 2011-2015.
Σύμφωνα με την ανάλυση, τα δημόσια ελλείμματα έχουν περιοριστεί αισθητά σε σχέση με την προηγούμενη κρίση στην Ελλάδα, την Ισπανία και την Πορτογαλία. Αντίθετα, στη Γαλλία και την Ιταλία παραμένουν σε παρόμοια επίπεδα, ενώ στο Βέλγιο, την Αυστρία και τη Φινλανδία είναι σημαντικά υψηλότερα.
Ταυτόχρονα, εντείνονται οι ανάγκες χρηματοδότησης της υγείας, των συντάξεων, της κλιματικής πολιτικής και της άμυνας. Η Goldman Sachs επικαλείται εκτίμηση του Διεθνούς Νομισματικού Ταμείου ότι αυτές οι πιέσεις θα αυξήσουν τις δημόσιες δαπάνες στην Ευρώπη κατά περίπου 4,5% του ΑΕΠ έως το 2040, πάνω από τα σημερινά επίπεδα.
Η άνοδος των επιτοκίων και των αποδόσεων των μακροπρόθεσμων ομολόγων αποτελεί δεύτερη πηγή ανησυχίας. Κατά την ανάλυση, οι πληθωριστικές πιέσεις από την ενέργεια ωθούν την ΕΚΤ σε αυξήσεις επιτοκίων, σε μια συγκυρία που θυμίζει το 2011.
Η αύξηση των αποδόσεων συνδέεται επίσης με τις διεθνείς προσδοκίες για αυστηρότερη νομισματική πολιτική, τις δημοσιονομικές ανισορροπίες και τις χρηματοδοτικές ανάγκες της τεχνητής νοημοσύνης. Δεν συνοδεύεται, όμως, από αντίστοιχη βελτίωση των προσδοκιών ανάπτυξης στην Ευρώπη.
Η Goldman Sachs εκτιμά ότι, σε αρκετές χώρες, το κόστος δανεισμού ενδέχεται να υπερβεί μεσοπρόθεσμα τον ρυθμό αύξησης του ονομαστικού ΑΕΠ. Αυτό σημαίνει ότι θα απαιτηθούν πρωτογενή πλεονάσματα για τη σταθεροποίηση του χρέους.
Ιδιαίτερα μεγάλες δημοσιονομικές προσαρμογές θεωρεί ότι χρειάζονται η Γαλλία, το Βέλγιο, η Αυστρία και η Φινλανδία. Μέχρι να εφαρμοστούν επαρκή μέτρα, αναμένει περαιτέρω σημαντική αύξηση του χρέους τους ως ποσοστού του ΑΕΠ.
Παρά τη βελτίωση της κατάστασης των τραπεζών, η σύνδεσή τους με τα κράτη εξακολουθεί να αποτελεί πηγή κινδύνου, σύμφωνα με την Goldman Sachs. Οι τοποθετήσεις σε εγχώρια κρατικά ομόλογα παραμένουν υψηλές σε χώρες του Νότου, ενώ η πρόοδος προς την ολοκλήρωση της Τραπεζικής Ένωσης είναι περιορισμένη.
0 Σχόλια