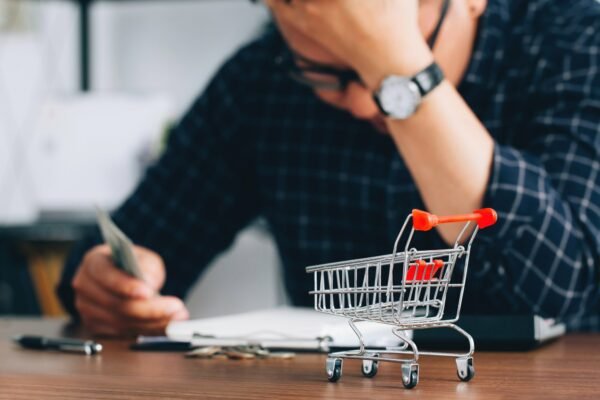
Οι τράπεζες βάζουν το βάρος της χρέωσης τόσο στα νοικοκυριά όσο και στις επιχειρήσεις, ενώ ταυτόχρονα οι αποδόσεις των καταθέσεων παραμένουν σχεδόν αμετάβλητες. Η κίνηση αυτή δημιουργεί ένα δίδυμο πρόβλημα: οι δανειολήπτες πληρώνουν όλο και πιο ακριβά δάνεια, ενώ οι αποταμιευτές απολαμβάνουν μόνο ψίχουλα από τα χρήματά τους.
Στα στεγαστικά δάνεια άνω των πέντε ετών, το μέσο επιτόκιο είχε αρχικά μια μικρή πτώση, αλλά από τον Μάιο ξεκίνησαν πέντε συνεχόμενες αυξήσεις, φτάνοντας το 3,59 % τον Σεπτέμβριο.
Αν και η διαφορά φαίνεται λίγη, για ένα μεγάλο δάνειο η μεταβολή αυτή μεταφράζεται σε σημαντικό επιπλέον κόστος, κάτι που γίνεται ακόμη πιο βαρύ όταν τα νοικοκυριά παλεύουν ήδη με τις αυξήσεις των τιμών των τροφίμων, των καυσίμων και της ενέργειας.
Παράλληλα, τα επιχειρηματικά δάνεια άνω των πέντε ετών σημείωσαν μια πιο έντονη άνοδο: από 4,05 % τον Μάρτιο, το μέσο επιτόκιο έφτασε το 4,30 % τον Σεπτέμβριο μετά από έξι συνεχόμενες μηνιαίες αυξήσεις.
Η αύξηση αυτή πιέζει ιδιαίτερα τις μικρομεσαίες επιχειρήσεις, οι οποίες ήδη αντιμετωπίζουν υψηλότερο κόστος ενέργειας, ακριβότερες πρώτες ύλες και αυξημένα λειτουργικά έξοδα.
Επιπλέον, η νέα χρηματοδότηση στρέφεται κυρίως σε μεγάλα επιχειρηματικά δάνεια, τα καθαρά νέα δάνεια άνω του 1 εκατ. ευρώ πέντε φορές αυξήθηκαν σε μόλις ένα μήνα, αφήνοντας τις μικρότερες επιχειρήσεις με πολύ περιορισμένες επιλογές.
Στο μεταξύ, οι καταθέτες απολαμβάνουν αποδόσεις που βρίσκονται στα χαμηλότερα επίπεδα της ευρωζώνης, παρά τη μεγάλη ρευστότητα των τραπεζών. Το αποτέλεσμα είναι ένα σαφές ανισόρροπο παιχνίδι: οι τράπεζες κερδίζουν από την αύξηση των δανείων, ενώ οι αποταμιευτές μένουν με πολύ μικρά κέρδη.
1. Μήπως οι τράπεζες θα έπρεπε να δώσουν το μισό του κέρδους τους στους καταθέτες, ή απλώς να σταματήσουν να αυξάνουν τα επιτόκια;
2. Πώς θα έπρεπε να αντιδράσει μια μικρομεσαία επιχείρηση όταν το δάνειο της γίνεται πιο ακριβό από το ρεύμα;
0 Σχόλια